如果要用一个词概括刘同学的
CQF之旅,他会选“概率”。
人生像概率论:很少有确定的答案,只能在有限信息下做选择,再用后来的结果更新判断。学CQF之前,他把量化想象成一条通往财富自由的路;走进课程之后他才明白,量化真正训练的,是在不确定性中站稳,区分信号与噪声,并对结论负责。
他是26年1月班的学员,刚刚拿下了CQF新一批持证人中分量很重的毕业荣誉——Wilmott Award,颁给当年选修考试最高分的学员。
回顾他的学习历程,从第一次考试的均值-方差框架与风险模型验证,到第二次考试的蒙特卡洛期权定价与方差缩减,再到第三次考试的沪深300指数上涨事件预测——三次考试层层递进,每一次都在追问同一个问题:模型的边界在哪里?第三次考试中,他的模型训练集AUC约0.63,测试集却只有约0.53。他说:“这个落差比漂亮的分数更有价值。”
Final Project中,他用13只美国ETF构建Black-Litterman组合,纳入ESG低碳行业观点。结果并不“漂亮”——他没有发现低碳观点带来显著的样本外超额收益。但他如实记录了这一切:“不能因为喜欢一个故事,就替数据把结论说得更响亮。”
从RPA开发到产品经理,从考研上岸到量化实习,从三次考试到全球最高分——他的职业之路还在起步,但正如他所说:人生不会因不确定而停止,研究也不会因噪声存在而失去意义。
以下是他的分享——
(作者:刘言)
如果要为这段经历找一个关键词,我会选“概率”。
人生很像概率论:我们很少拥有确定的答案,只能面对不确定性,在偶然、有限的信息下做不可逆的选择,再用后来发生的事情更新判断。学CQF之前,我把量化想象成一条通向财富自由的路;走进课程之后,我才更加明白,量化真正训练的,是在不确定性中站稳,区分信号与噪声,并对结论负责。
拿到CQF证书、得知自己获得Wilmott奖时,我感到荣幸,也觉得幸运。更让我珍惜的是,我现在不再只问“结果好不好”,也会追问“它可靠吗”“在什么条件下成立”“换一段数据还能成立吗”。
如今,我是中国地质大学(武汉)计算机技术专业的在读硕士,也在深圳智量通科技有限公司担任量化研究员实习生。我的职业生涯还在起步,这是一条仍在寻找方向、不断校准的路。
我的职业起点是RPA开发工程师。2021年至2024年,我曾在长江证券、长江期货驻场,使用Python完成数据核对、报表生成和跨系统流程自动化等RPA开发任务。那时,我更多关注程序能不能稳定运行、数据能不能准确流转。可在一次次处理金融数据的过程中,我开始产生一个更深的问题:数据除了让系统少出错,还能不能帮助人进一步理解市场、管理风险、做出决策?
驻场项目结束后,我进入一家规模较小的公司。那段时间,我开始认真思考自己想走多远、应该走向哪里。本科所学的智能科学与技术让我接触过机器学习,但走进求职市场后,我也清楚地看到,自己的学历和知识积累距离理想的算法岗位还有差距。于是我在工作的同时选择考研。这个决定没有确定回报,只有一个判断:再投入几年时间,也许能获得更接近研究和算法的机会。幸运的是,那年我成功上岸,进入中国地质大学(武汉)攻读计算机硕士,我的导师蒋良孝教授,让我去做机器学习应用,因此结合我对量化的兴趣,很自然的把研究方向锚定了机器学习在量化领域的相关应用,特别是ESG/另类数据方向。
后来,我进入华中师范大学数据系统中心,从事数据分析产品经理工作;数据治理、特征处理和业务建模,与随机过程、数理统计、数值分析逐渐连在一起。过去看似分散的经历,开始在同一个问题上相遇。
选择CQF,最初来自一位长江证券朋友的启发。坦率地说,我希望证书能为转向量化增加一些机会,我也被量化行业的收入前景吸引。个人近十年的基金投资经历,以及近一年多参与A股、港股和美股投资的兴趣,也把我推向了CQF。
在我导师和身边朋友的鼓励下。我逐渐确认,把机器学习用于金融,探索量化、ESG和另类数据,是适合自己的方向:既能追求个人价值实现,又能为社会创造价值;既需要数学统计,也需要工程能力;既要会建模,也要接受模型可能失效。毕竟,概率论不承诺预测未来,只告诉我们如何表达不确定性。
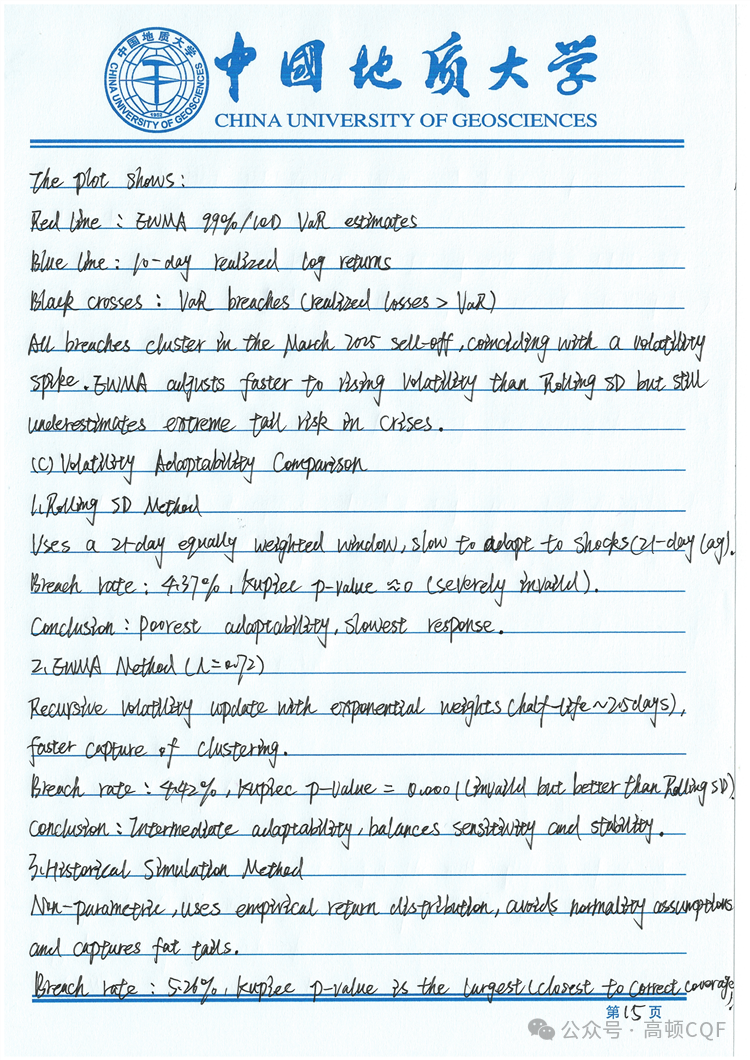
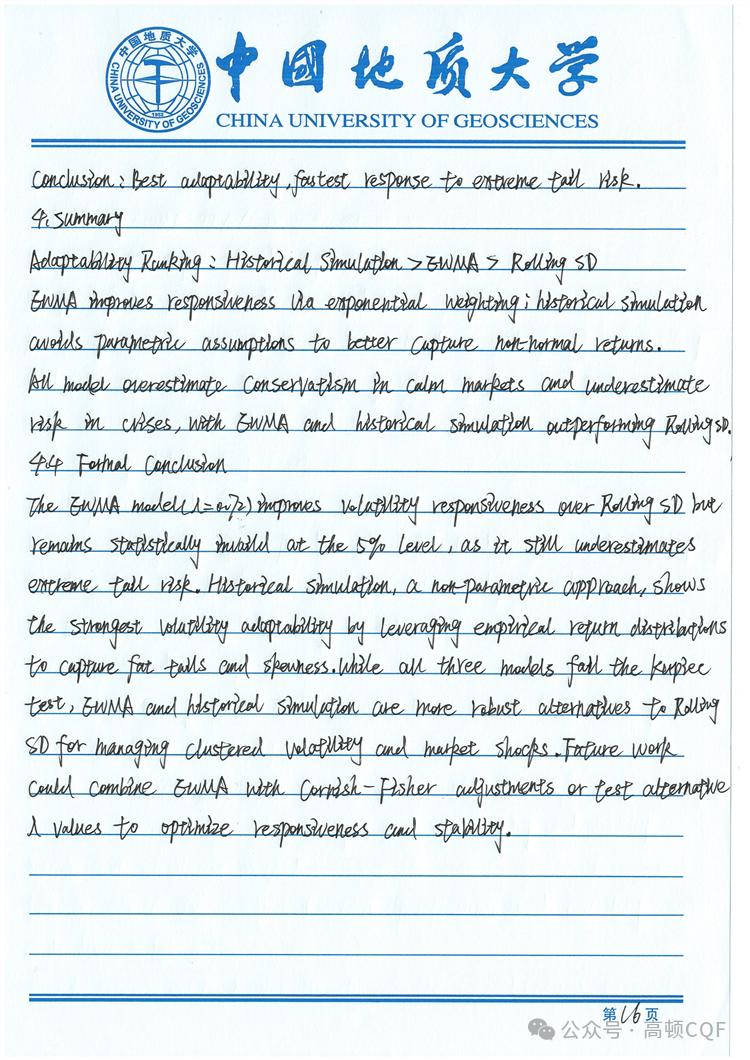
真正开始学习后,我发现,量化的难点并不在于记住多少公式,而在于知道它们的边界。回顾我在CQF中做过的东西,第一次考试是围绕投资组合构建与市场风险模型验证展开。我学习用均值—方差框架理解组合权重,也比较滚动波动率、EWMA和历史模拟等风险模型,进行超限识别与覆盖率检验。一个VaR数字看似精确,背后却有样本窗口、信息集和分布假设。模型不是风险本身,只是观察风险的一副眼镜。
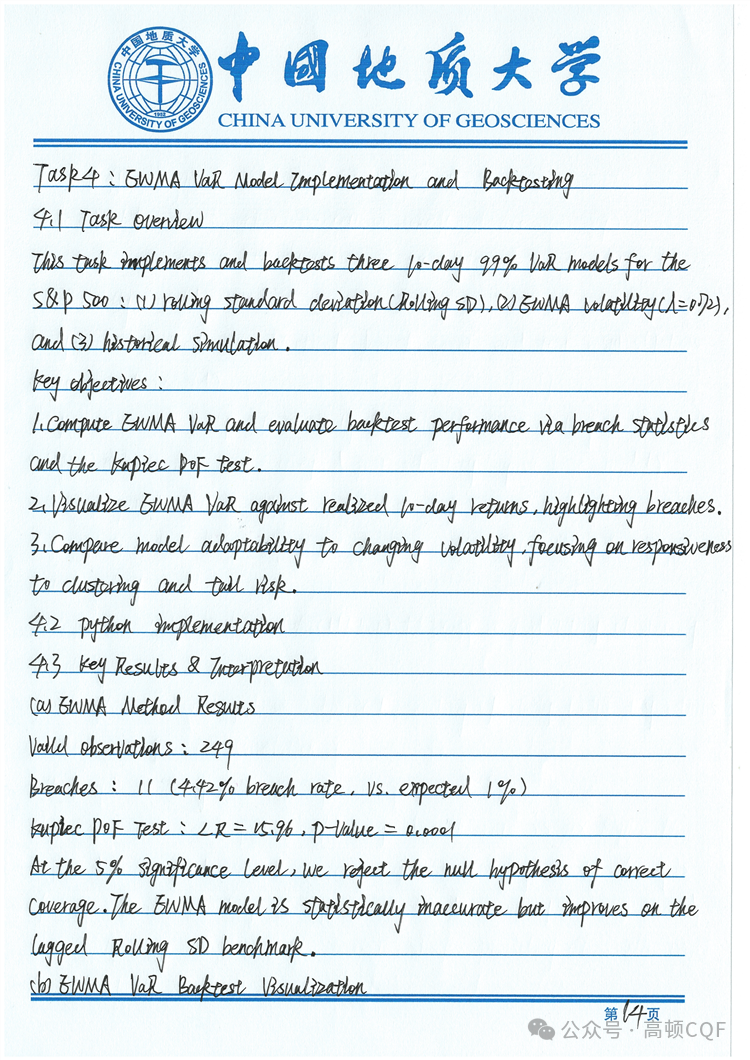
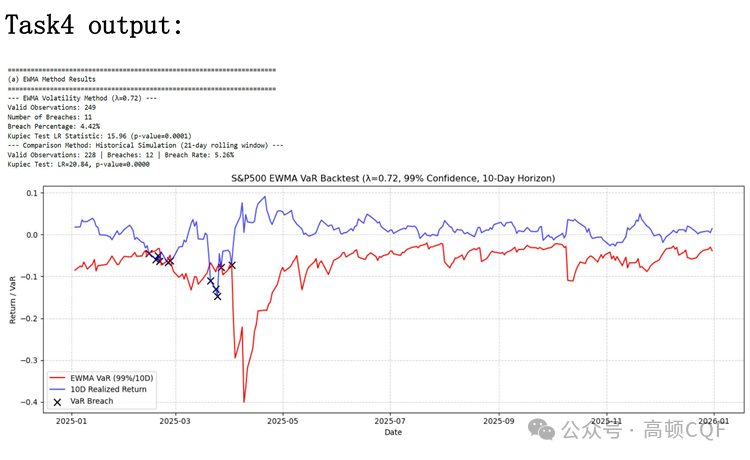
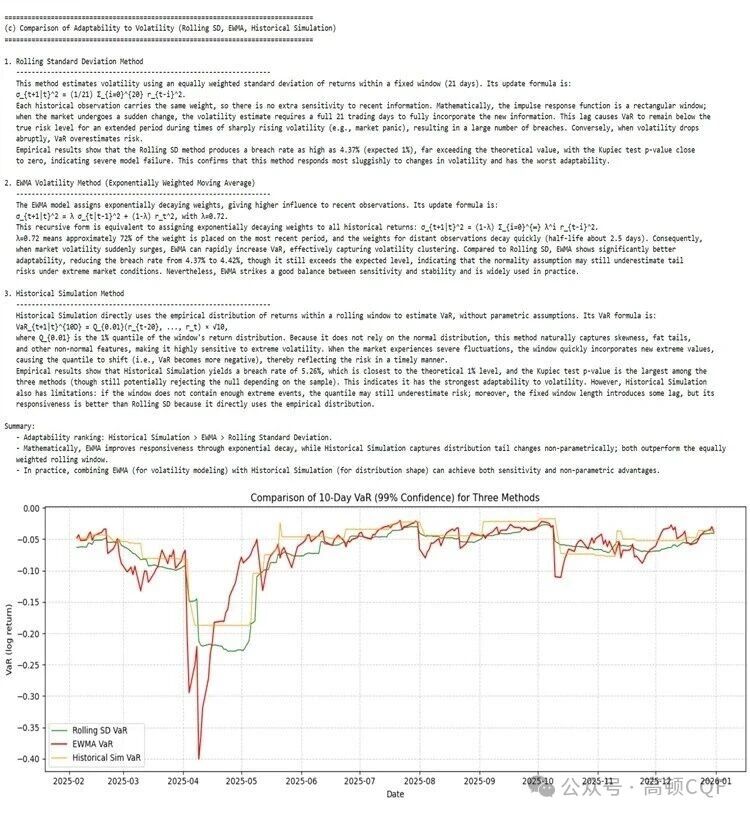
(Exam 1,Task 4,EWMA VaR Model Implementation and Backtesting)
第二次考试主要是跟蒙特卡洛期权定价与方差缩减相关。我用Python实现精确解、Euler-Maruyama和Milstein路径模拟,比较定价误差、抽样标准误和置信区间,再通过对偶变量降低抽样标准误。模拟让我看到:同一个理论价格,在有限路径下会有波动;增加计算量能让结果更稳定,却不能替我们检查模型假设。所谓精确,必须说明是在什么意义下精确。
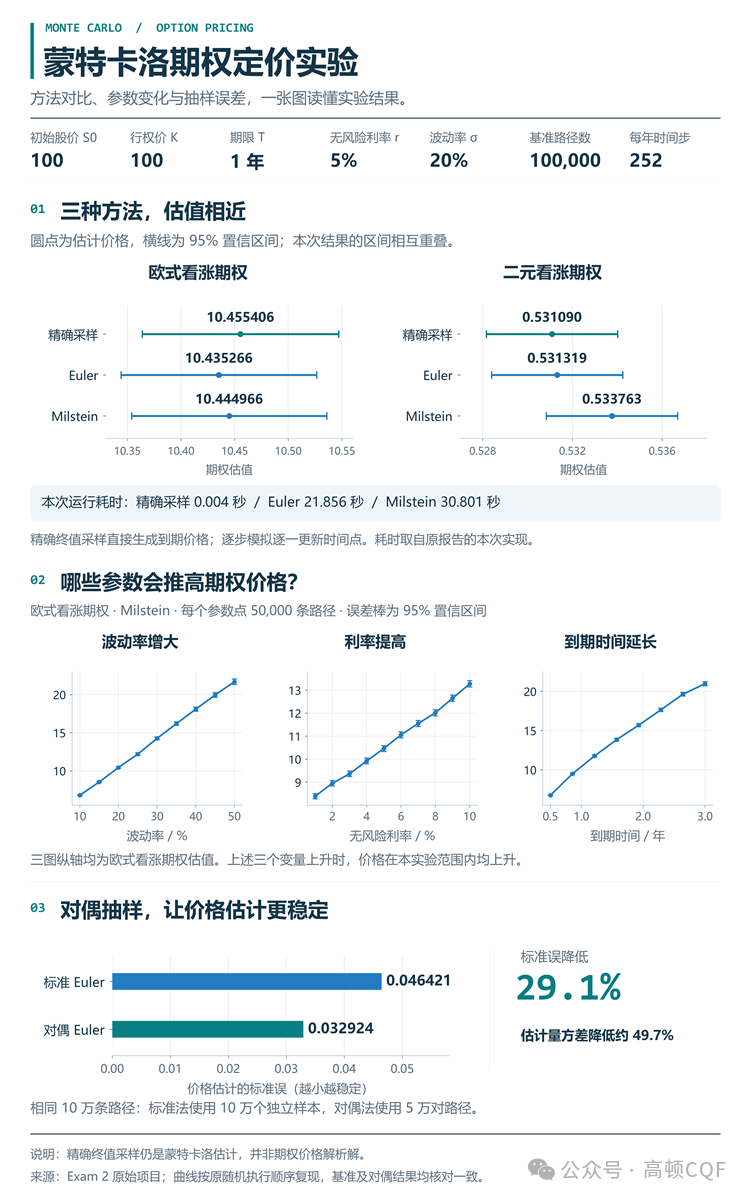
(Exam2,Monte Carlo Pricing of European and Binary Call Options)
第三次考试我做的是沪深300指数上涨事件预测与特征筛选。我从收益、波动率、动量和量价等方向构建46个候选特征,经过互信息、相关性过滤、RFECV和模型重要性筛选到3个特征,再按时间顺序划分训练集和测试集。训练集AUC约为0.63,测试集只有约0.53。
这个落差比漂亮的分数更有价值:模型可以在熟悉的数据上表现不错,却在未见过的样本面前迅速失去优势。金融市场里,特征可能只是偶然相关,回测中的有效也可能只是噪声的巧合。机器学习最重要的能力之一,不是把模型做得更复杂,而是有能力承认:目前看到的信号,可能还不足以称为信号。
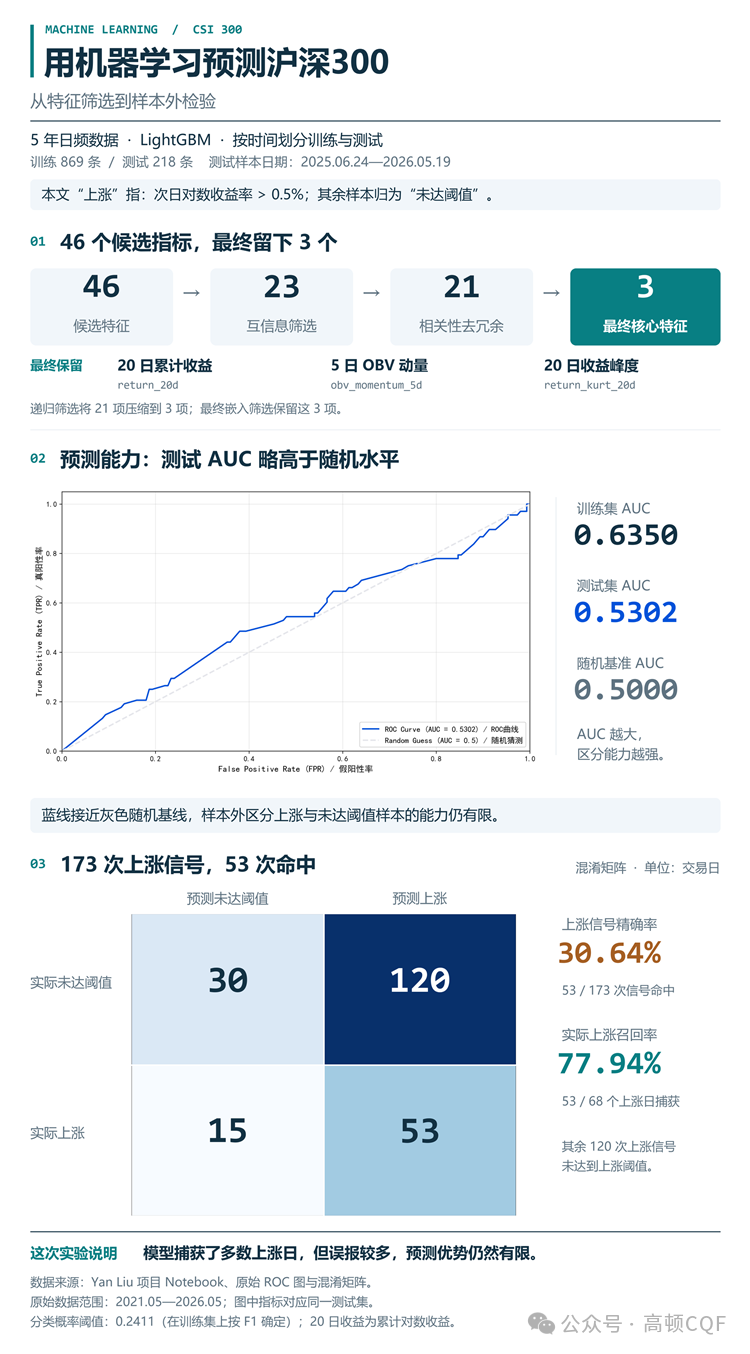
(Exam3,Machine Learning)
Optional考试中的随机微积分与无套利定价,则让我继续追问定价方法背后的逻辑。回看这些项目,我最有效的学习方式,是让推导、代码和检验互相校正:推导帮助我理解方法,代码把思路变成可以复现的计算,结果又迫使我回头检查理解中遗漏的地方。知识不是一次性装进头脑里的,它更像许多次小的修正与量变,积累到某个时刻,才发生质变。
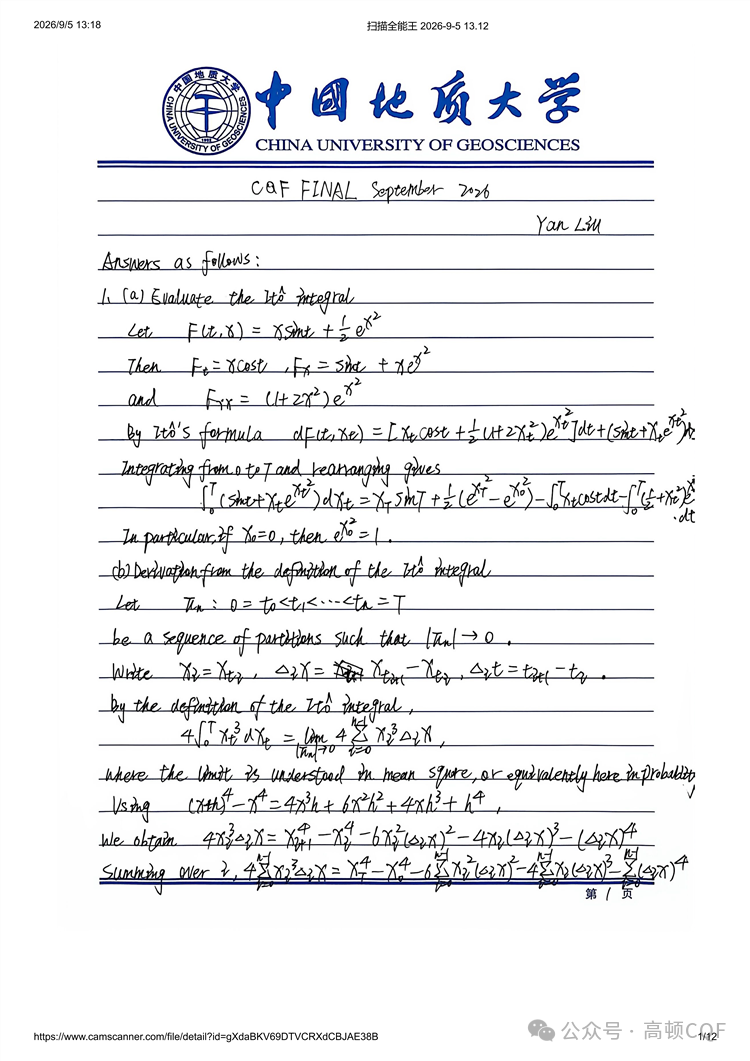
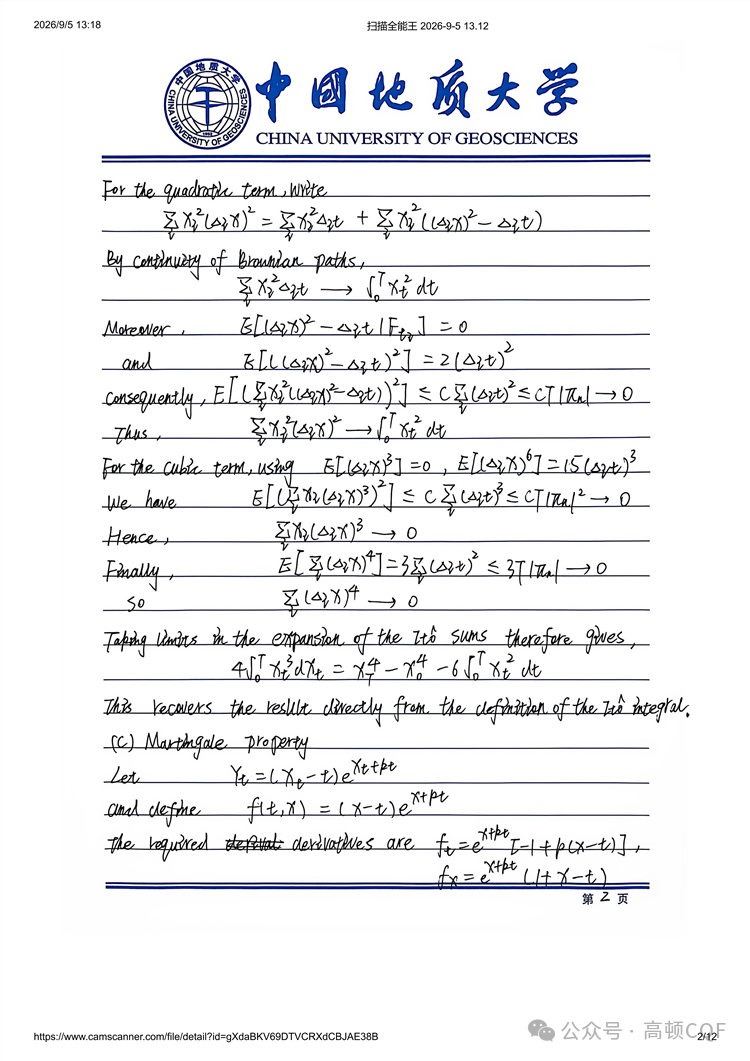
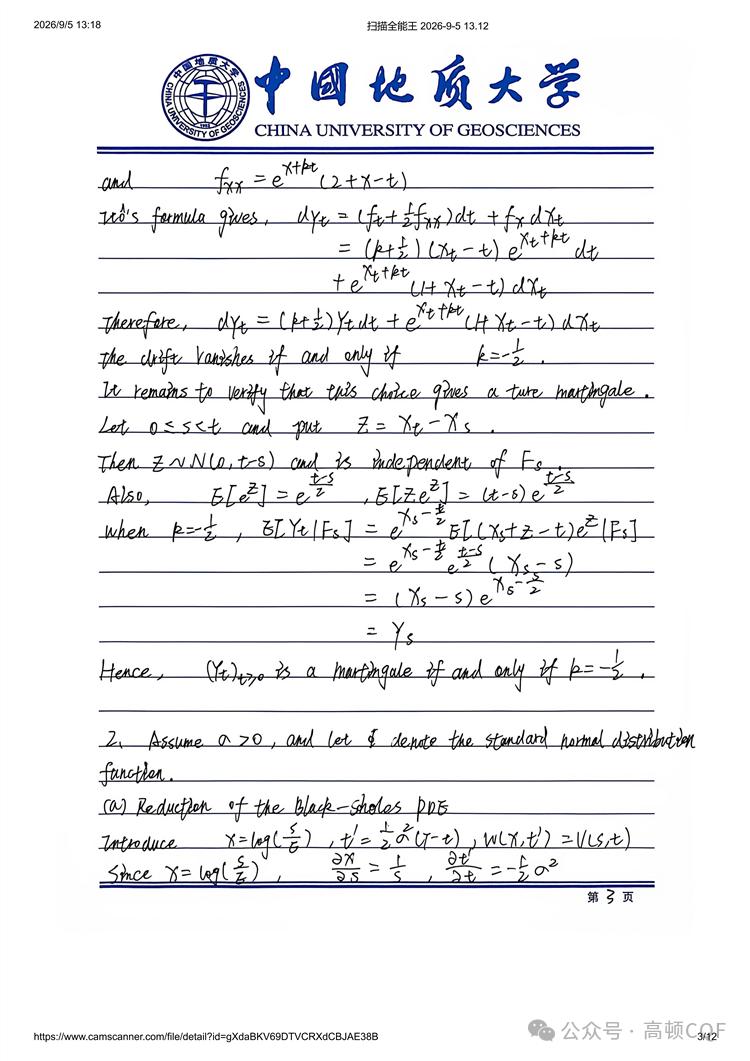
(Optional Exam,Question 1)
Final项目中,我用13只美国ETF构建Black-Litterman投资组合,并把ESG低碳行业观点纳入情景分析。这个项目让我思考,人的判断如何进入一个组合,又应该被赋予多大的信任。我对观点不确定性进行缩放,预测协方差,设置约束,加入实施滞后和交易成本,并做HAC检验、Holm校正与区块bootstrap。
结果并不“很漂亮”:在这次研究的样本与设定下,我没有发现低碳行业观点带来显著的样本外超额收益。但这正是研究的意义之一。一个有吸引力的观点,需要证据支持;暂时没有得到支持,也应当如实记录。不能因为喜欢一个故事,就替数据把结论说得更响亮。
不过,这让我重新理解“Alpha”这个词。高阿尔法不是某次回测里突然出现的高收益,而是在不同样本、不同窗口和不同成本假设下,仍能留下来的那部分信息。寻找因子,本质上也是一个筛除噪声的过程:先提出大量可能性,再用样本外检验、滚动窗口、分层回测和稳健性分析,一层层减少自我欺骗的空间。每次未通过检验,都在缩小我们对信号的误判。
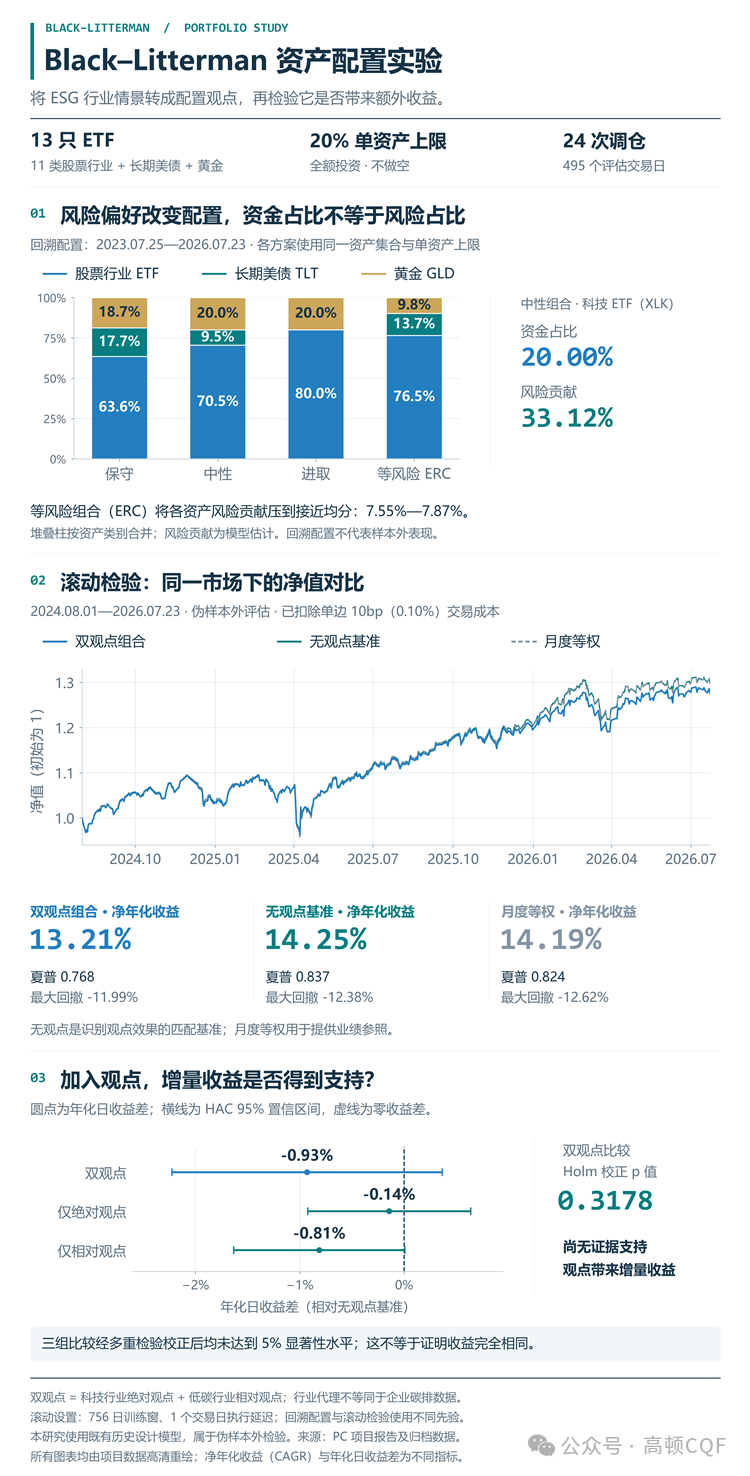
(Final Project,Black-Litterman Portfolio Construction with an ESG-Oriented Sector Scenario)
2026年6月,CQF学习仍在继续,我却因所在单位调整非编岗位,失去了华师的工作。职业道路再次出现没有预案的空档。不过,人在低谷的时候是最有力量的,反者道之动,弱者道之用。那段时间,我仍在推进学习,也参加了很多量化投资相关会议,与同行交流。许多人给过我建议和帮助,幸运的是其中一个朋友给我提供了量化实习的机会。7月,我开始在深圳智量通科技有限公司实习。
有过几年的开发经验,再以实习生身份进入新领域,我仍有许多不会的东西。现在的工作涉及机器学习因子挖掘、因子评价、批量回测和研究流程自动化。候选因子要经过IC/IR、分层回测、样本外和滚动窗口等检验,研究过程要可追溯、可复现。过去以为走过弯路,如今却发现,数据处理和自动化经验正是量化研究的地基。
我越来越相信,量化研究和职业成长有相似的结构:单次成功可能只是运气,持续积累才会增大概率。一次考试、一个项目、一次交流,短期看都很微小;不断叠加后,人的判断方式会改变,原本遥远的机会也会变得可达。量变引起质变,不是口号,而是许多次看不见的重复、修正和坚持最终留下的“微光”。
作为刚入行的人,我对行业的认识仍在形成。机器学习、另类数据和自动化工具提供了更多可能,但数据是否当时可得、信息是否真实有效、模型能否适应不同市场阶段,始终比工具名称更具体。未来的量化研究可能会拥有更强的算力和更丰富的数据,但我相信,区分噪声、解释风险和诚实面对失败,仍然是最核心的能力。
如果给想转向量化的朋友一点建议,我会说:先把概率、统计、线性代数和编程基础补扎实,再完成一个能够解释、复现、经得起质疑的项目。不要只追求漂亮的回测曲线,也不要把证书当成职业结果的保证。证书可以帮助你进入讨论,真正留下来的,是你能否提出好问题、写清假设,并在结果不如预期时坚定前行、继续工作。
我也一直希望去一线城市寻找更大的平台,也寻求更高的薪水。而如今,这些愿望有了更具体的落点:把数据处理可靠,把研究做扎实,让判断经得起检验。
我的量化职业之路才刚刚开始。未来还有多少转折,我无法预知。但人生不会因不确定而停止,研究也不会因噪声存在而失去意义。我们能做的,是在有限信息里保持清醒,在验证中更新判断,把下一步走好。
以上便是《CQF持证人专访:跳出RPA,走向量化的成长经历》的全部内容,部分内容来源自网络,如有版权问题请联系2355960815@qq.com删除。


 2355960815@qq.com